Municipio Capital : Comenzó a regir la "Tolerancia Cero" para los conductores que crucen semáforos en rojo


- Comunicate con nosotros -
Tel: (380) 442-2112 / 446-2656 / 443-2596 / 446-4254
Whatsapp: (380) 461-7752 / 430-1923
Nacionales
El organismo fiscal ha iniciado una importante acción respecto de los contribuyentes titulares de cuentas bancarias en el exterior no declaradas.
Domingo 30 de Agosto de 2026

10:26 | Domingo 30 de Agosto de 2026 | La Rioja, Argentina | Fenix Multiplataforma
Los datos con que cuenta el Fisco son el resultado del intercambio de información fiscal denominado Estándar Común de Reporte (CRS) de la OCDE y de la Ley de Cumplimiento Tributario de Cuentas Extranjeras (FATCA) producto de un acuerdo bilateral con Estados Unidos.
En el caso de la CRS, se trata de un sistema multilateral más amplio de intercambio automático de información financiera, utilizado por cerca de 120 países. La información se entrega al Fisco antes del 30 de septiembre de cada año, con información al 31 de diciembre del año anterior, habiendo sido el primer intercambio el 30 de septiembre de 2017.
En el caso de FATCA, el régimen entró en vigencia el primer día de 2023, siendo el primer intercambio en septiembre de 2024 con la información al 31 de diciembre de 2023.
El CRS apunta al patrimonio global, identificando a los titulares, número de cuenta de inversión, saldos de la cuenta al 31 de diciembre de cada año y rendimientos brutos acumulados por año de intereses, dividendos, regalías o rentas de seguro de vida, además de la venta de activos.
A su vez, FATCA no Informa el beneficiario final, e informa la identificación de los titulares y el número de cuenta e inversión. Esta información abarca también a las sociedades LLC (Limited Liability Company, parecidas a una SRL argentina) de Estados Unidos de un solo dueño.
También informa los rendimientos, considerados como ingresos fuente de Estados Unidos, como intereses, dividendos y resultado de la compraventa de títulos valores, ambos de cuentas de depósito de personas humanas superiores a diez dólares.
En el caso de FATCA, no se informan los saldos de las cuentas ni la venta de activos, cómo si ocurre con el CRS.
Con esta información, el organismo fiscal la incluye en “Nuestra parte”, servicio del portal oficial de ARCA, que el contribuyente puede consultar respecto de los datos y reportes financieros que el Fisco posee sobre sus operaciones.
Tal información es comparada por ARCA con los datos que provienen de las declaraciones juradas locales, tanto respecto del impuesto a las ganancias como del impuesto sobre bienes personales.
Si el Fisco detecta inconsistencias de tales comprobaciones, inicia las fiscalizaciones y requerimientos respectivos, por los incrementos patrimoniales no justificados, activos omitidos o ingresos no declarados.
Ante esta situación, se presentan, por lo menos, tres escenarios distintos.
En relación al Impuesto sobre los Bienes Personales, en razón de no declararse los saldos, corresponderá al ajuste como activos omitidos de cada uno de los años en cuestión.
Por otra parte, según los casos, se aplicará una multa por omisión o defraudación fiscal o se iniciará un proceso penal tributario.
Es importante para estos contribuyentes un análisis pormenorizado de estos temas a fin de adoptar la mejor estrategia en defensa de sus intereses.


DEJANOS TU COMENTARIO
Las Más Vistas
Municipio Capital : Comenzó a regir la "Tolerancia Cero" para los conductores que crucen semáforos en rojo

Un efectivo policial quedó detenido tras protagonizar un accidente en Chepes
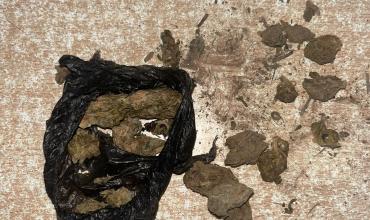
Un perro detector encontró un envoltorio con droga en el perímetro del Servicio Penitenciario Provincial
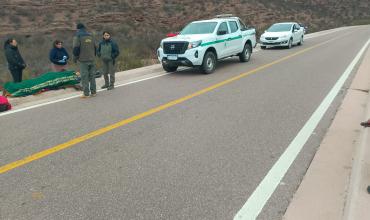
Un hombre voló por una barranca de 5 metros con su moto y terminó hospitalizado

Pérdidas totales por un incendio en una vivienda en Chilecito: una menor fue trasladada al hospital
Top Semanal
TAMBIÉN TE PUEDE INTERESAR
LOCALES
NACIONALES
INTERNACIONES
DEPORTES
SOCIEDAD
FARÁNDULA