Una mujer de 77 años cayó dentro de un colectivo al arrancar y fue trasladada con una fractura de cadera


- Comunicate con nosotros -
Tel: (380) 442-2112 / 446-2656 / 443-2596 / 446-4254
Whatsapp: (380) 461-7752 / 430-1923
Sociedad
Los proyectos que calcularon su factibilidad con otras tasas y condiciones de la economía local pueden necesitar actualizar sus números antes de construir.
Lunes 05 de Octubre de 2026
14:14 | Lunes 05 de Octubre de 2026 | La Rioja, Argentina | Fenix Multiplataforma
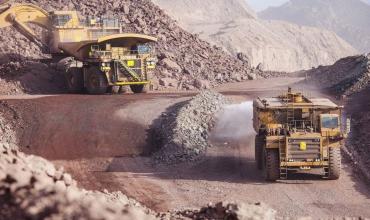
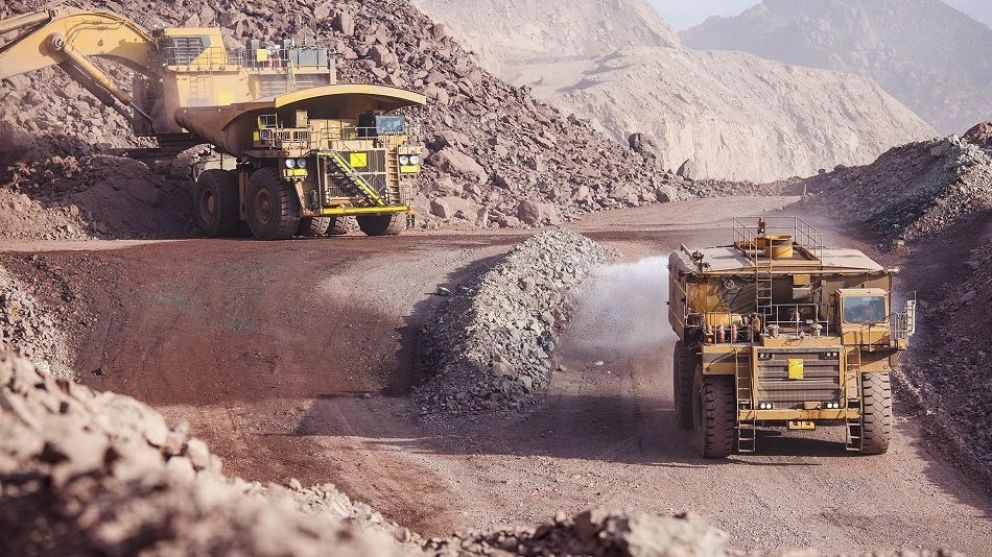
La suba del riesgo país agrega una dificultad a los proyectos mineros argentinos que buscan reunir el dinero para su construcción. El problema resulta especialmente relevante cuando su factibilidad económica fue calculada con un costo del capital y un escenario local diferentes de los que enfrentan al salir a financiarse.
El viernes 2 de octubre, el indicador cerró en 655 puntos básicos, frente a 609 una semana antes, según Rava Bursátil. Ese aumento de 46 puntos expresa una mayor exigencia de rendimiento sobre la deuda argentina y endurece el contexto financiero en el que las compañías evalúan desarrollar sus yacimientos.
El riesgo país compara el rendimiento de bonos soberanos con el de títulos del Tesoro estadounidense de referencia. Los 655 puntos equivalen a 6,55 puntos porcentuales adicionales, pero no son una tasa que se aplique automáticamente a cada préstamo minero.
Para el sector, la consecuencia posible es conseguir fondos más caros o bajo condiciones más exigentes, según el respaldo de la empresa y la estructura de la operación.
Una mina puede conservar su potencial geológico y, aun así, enfrentar dificultades para cerrar el financiamiento necesario para construirla.
Factibilidades con otros supuestos
Un estudio de factibilidad económica estima si un proyecto puede generar un retorno suficiente a partir de determinadas hipótesis de producción, precios, inversión y costos. Esa evaluación corresponde a un escenario y una fecha: no garantiza que las condiciones se mantengan hasta el comienzo de las obras.
Si fue elaborado con tasas más bajas o con otros valores para salarios, energía, insumos, tipo de cambio y servicios contratados localmente, sus resultados pueden necesitar una actualización.
No alcanza con conservar la cifra original de inversión si cambiaron los supuestos que sostenían la rentabilidad prevista.
La inflación local y la evolución cambiaria deben leerse juntas: cuando los costos en pesos suben más que el dólar, pueden aumentar los gastos medidos en moneda estadounidense. Es un mecanismo posible, que debe verificarse en cada presupuesto y no atribuirse automáticamente a la suba del riesgo país.
Qué números pueden cambiar
El costo de construir y el de conseguir el dinero son conceptos distintos. Un aumento de la tasa no encarece por sí mismo una máquina, pero puede elevar los intereses durante la construcción y los fondos necesarios antes de que la mina genere ingresos.
Como ejemplo hipotético, dos puntos porcentuales adicionales sobre US$1.000 millones de deuda significan US$20 millones más de intereses anuales mientras ese monto permanezca íntegramente adeudado.
El efecto real depende del calendario de desembolsos, las amortizaciones y las condiciones pactadas, por lo que no describe un proyecto específico.
También puede cambiar el valor actual neto, que expresa cuánto valen hoy los ingresos futuros una vez descontadas las inversiones y los gastos previstos. Si aumenta la tasa utilizada para reflejar el costo y el riesgo del capital, ese valor disminuye aunque el plan de producción siga igual.
La rentabilidad bajo revisión
Hay una distinción necesaria: elevar solamente esa tasa de descuento no modifica la tasa interna de retorno del proyecto, calculada con sus propios flujos de fondos. Sin embargo, puede hacer que ese rendimiento deje de superar el mínimo exigido por quienes deben aportar el dinero.
Si además cambian los costos de construcción, los gastos operativos o el cronograma, sí se modifica el flujo económico y puede bajar su rentabilidad. El endeudamiento más caro también puede reducir el retorno de los accionistas, según cuánto capital prestado utilice el desarrollo.
Por eso, una factibilidad favorable realizada con otros números no equivale a tener asegurada la decisión de construir.
Antes de comprometer fondos, la compañía y sus financiadores pueden revisar presupuestos, actualizar escenarios y comprobar cuánto margen conserva el proyecto frente a condiciones más adversas.
Esa revisión no significa que toda factibilidad pierda validez ni que cualquier aumento vuelva inviable una mina. Un desarrollo con costos competitivos y márgenes amplios puede absorber mejor el cambio que otro cuya rentabilidad ya era ajustada.
Del estudio a las obras
Una multinacional con recursos propios y operaciones internacionales puede tener más alternativas que una empresa que necesita préstamos y nuevos socios. Aun con capital propio, la decisión compite con otros destinos y debe ofrecer una rentabilidad que compense los riesgos asumidos.
La exposición también varía según la etapa: una mina en producción dispone de ingresos, mientras un proyecto en construcción debe financiar desembolsos antes de vender. En exploración, una mayor cautela de los inversores puede dificultar las ampliaciones de capital destinadas a sostener campañas.
La suba del indicador no modifica automáticamente los intereses de una deuda ya contratada a tasa fija.
El efecto puede aparecer al buscar préstamos nuevos, refinanciar vencimientos o cubrir necesidades adicionales de fondos, y no debe confundirse con una revisión inmediata de todos los contratos.
El RIGI ofrece incentivos tributarios y aduaneros y estabilidad fiscal por 30 años, según la información oficial. Esas ventajas pueden mejorar la evaluación económica minera, pero no fijan el costo del crédito ni garantizan que los bancos o los socios aporten los recursos previstos.
Si las cuentas actualizadas no alcanzan el retorno requerido, entre las respuestas posibles están sumar capital propio, incorporar socios, revisar etapas o postergar la construcción. Son alternativas de análisis: sin información de cada compañía no corresponde afirmar que una demora particular obedece al riesgo país.
Por qué es importante
Para las provincias mineras y sus proveedores, una decisión de construcción que se demora puede desplazar obras, compras de equipos y contrataciones de trabajadores. También posterga el inicio de la producción, con sus exportaciones y los ingresos públicos asociados a la actividad.
El contexto descrito por Bloomberg Línea combina mayores tasas internacionales con factores locales, entre ellos el menor ritmo de acumulación de reservas. Para una empresa minera, la evaluación debe distinguir esa presión financiera de las variaciones de costos, precios del mineral y exigencias técnicas o ambientales.
La pregunta decisiva es si la rentabilidad calculada en la factibilidad se sostiene con las condiciones disponibles al momento de financiar y construir. Actualizar esa cuenta permite medir cuánto margen conserva cada proyecto y qué necesita para transformar sus recursos minerales en producción y empleo.


DEJANOS TU COMENTARIO
Las Más Vistas
Una mujer de 77 años cayó dentro de un colectivo al arrancar y fue trasladada con una fractura de cadera
Revelaron cómo vive Jair Bolsonaro desde su prisión domiciliaria las elecciones en Brasil
Una pelea entre dos hombres en el barrio 4 de Junio terminó con uno herido de arma blanca en el antebrazo
Un auto volcó en el ingreso al aeropuerto Capitán Almandos Almonacid: el conductor dijo que miró el GPS y perdió el control

¿Se baja Lula da Silva? Pablo Quirno puso en duda el balotaje en Brasil tras los números de Flávio Bolsonaro
Top Semanal
TAMBIÉN TE PUEDE INTERESAR
LOCALES
NACIONALES
INTERNACIONES
DEPORTES
SOCIEDAD
FARÁNDULA