Tuvo dos hijos con su pareja y años después descubrió que eran de su primo: qué resolvió la Justicia


- Comunicate con nosotros -
Tel: (380) 442-2112 / 446-2656 / 443-2596 / 446-4254
Whatsapp: (380) 461-7752 / 430-1923
Nacionales
La baja de la mora en agosto se da por refinanciaciones y menor saldo impago, según un informe privado.
Miércoles 30 de Septiembre de 2026
14:14 | Miércoles 30 de Septiembre de 2026 | La Rioja, Argentina | Fenix Multiplataforma
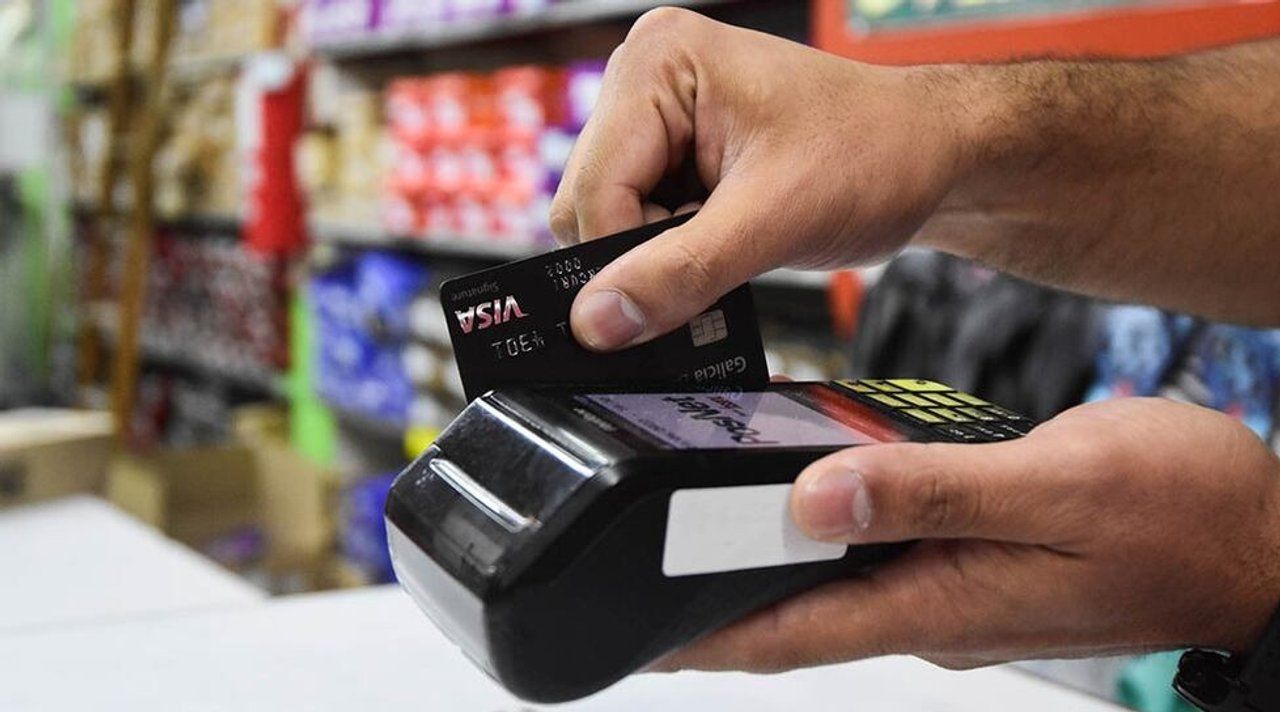
La irregularidad en los préstamos a familias descendió una décima al 12,8% en agosto, impulsada por refinanciaciones y una contracción en los saldos impagos, pero la mora empresarial subió y el crédito no bancario volvió a deteriorarse.
Los saldos en mora del financiamiento a las familias cayeron, en términos reales, por primera vez en dos años, al bajar del 12,9% alcanzado en julio al 12,8% en agosto, según un análisis de la consultora 1816 elaborado con datos del Banco Central (BCRA).
El reporte destaca que este leve respiro respondió a una reducción del 1,1% real en los saldos irregulares, en un contexto donde el crédito total concedido a las familias apenas creció un 0,1% mensual real.
A pesar de esta mejora marginal, los niveles vigentes continúan muy elevados en el contraste histórico, ya que en octubre de 2024 la mora familiar representaba solo el 2,5% y la irregularidad total del sector privado se ubica en un 1,5%. En tanto, la morosidad general del sector privado no financiero se mantuvo congelada en el 7,7%.
La consultora detalló que la leve mejora en las familias no tuvo un comportamiento uniforme en todo el sistema financiero. En relación a los bancos, puntualizó que “el ratio aumentó en agosto respecto a julio en 17 de las principales 30 entidades financieras medidas en términos de crédito a hogares”.
A diferencia de los hogares, las empresas mostraron un deterioro en su cumplimiento, elevando su ratio de mora del 3,6% en julio al 3,8% en agosto. En tanto, los créditos concedidos por proveedores no financieros se deterioraron por 21 meses consecutivos, alcanzando una mora récord del 33,9%. Este sector abarca el 17% del financiamiento total otorgado a los hogares.
El estudio proyecta dos factores clave que podrían anticipar un descenso paulatino de la mora en los próximos meses. Por un lado, mencionó que el saldo refinanciado por los hogares tocó un nuevo máximo al representar el 3,8% de su crédito total, superando los $2,7 billones en deudas reestructuradas, mientras que en empresas llegó al 0,8%.
Sin embargo, aclaró que el impacto estadístico es gradual, ya que regularizar la condición de un deudor demora entre 2 y 8 meses según su nivel de atraso. De esta manera, la evolución en las próximas mediciones dará un panorama más claro.
Además, precisó que la deuda con atrasos de hasta 90 días cayó al 2,7%, su menor registro desde agosto de 2025, y remarcó que históricamente, la compresión de este indicador ha anticipado la tendencia del nivel general de morosidad.


DEJANOS TU COMENTARIO
Las Más Vistas
Tuvo dos hijos con su pareja y años después descubrió que eran de su primo: qué resolvió la Justicia
Martín Yoma, sobre la posibilidad de ser ministro de Seguridad: “De ser una propuesta concreta, con mucho gusto y mucha responsabilidad lo aceptaré”
Causa Trini: El fiscal pidió 7 años de prisión para el médico y la hermana de la víctima consideró que la pena es una burla
Cruz del Eje: sospechan que viajó a La Rioja un hombre acusado de asesinar y esconder el cuerpo de su pareja en una heladera

Caso Agostina: Barrelier declaró por teléfono y sostiene que la madre de la menor era quien filmaba, mientras su defensa advierte lo difícil de probarlo
Top Semanal
TAMBIÉN TE PUEDE INTERESAR
LOCALES
NACIONALES
INTERNACIONES
DEPORTES

Instituto derrotó a Defensa y Justicia y es el primer clasificado a los playoffs del Torneo Clausura
SOCIEDAD
La morosidad de las familias tuvo una leve baja en agosto, pero llega al 17% en préstamos personales
FARÁNDULA